全球估值周报 A股、港股、美股与非证券类股权投资展望
一、A股估值:结构性机会仍存,关注政策驱动
本周A股主要指数估值小幅回升,但整体仍处于历史中低位。截至最新数据,沪深300市盈率(TTM)约12倍,低于近五年均值;创业板指市盈率约35倍,处于历史约30%分位。从行业看,金融、地产等传统板块估值处于历史底部,而新能源、半导体等成长板块经过前期调整,估值已回落至相对合理区间。政策面上,稳增长措施持续发力,市场风险偏好有望逐步修复。建议关注低估值高股息板块的防御价值,以及景气度向好的高端制造、数字经济等领域的结构性机会。
二、港股估值:全球洼地,配置价值凸显
港股市场本周估值继续处于全球主要市场低位。恒生指数市盈率约9倍,恒生科技指数市盈率约20倍,均低于历史均值。港股当前面临的外部流动性压力有所缓解,南向资金持续流入,优质科技、消费龙头估值性价比突出。尽管短期可能受海外市场波动影响,但中长期看,港股估值修复空间较大,建议逢低布局盈利稳定、股息率较高的蓝筹股及具备核心竞争力的科技企业。
三、美股估值:高位分化,警惕利率风险
美股本周估值维持高位,标普500市盈率约25倍,纳斯达克指数市盈率超过30倍,均显著高于历史均值。市场对美联储降息预期有所反复,长久期资产估值承压。科技巨头业绩分化,部分高估值个股面临调整压力。建议投资者关注盈利确定性强的优质公司,适当规避估值过高且业绩不及预期的板块,同时注意利率政策变化对市场的影响。
四、非证券类股权投资:另类配置,关注长期价值
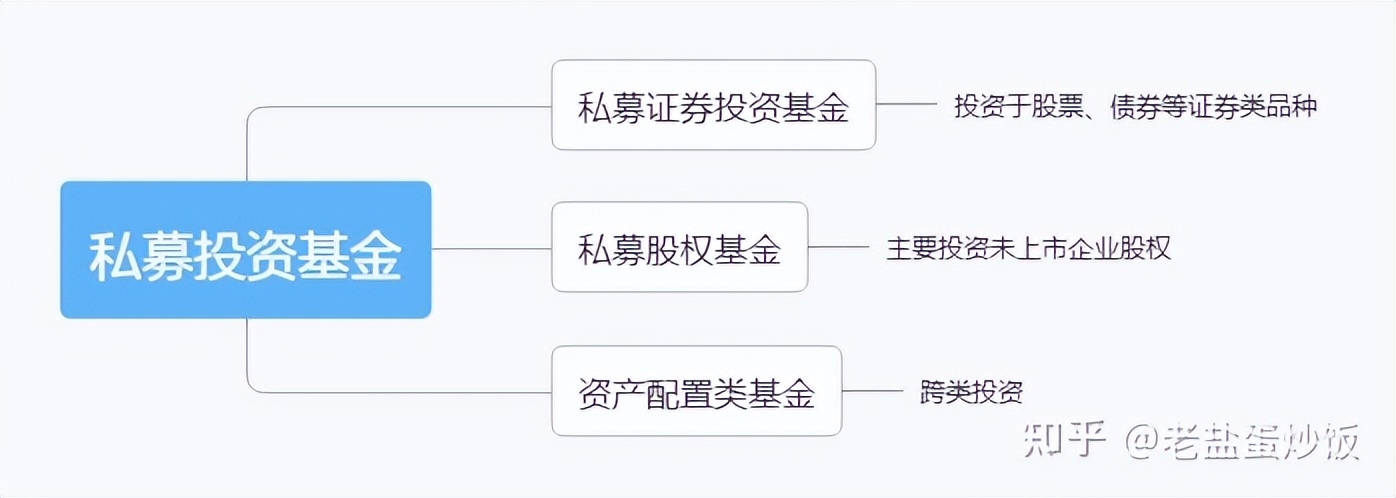
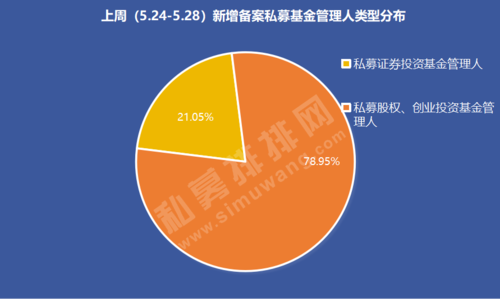
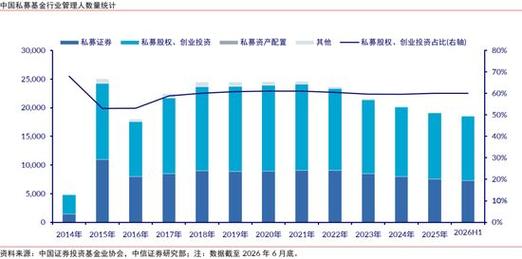
在公开市场估值分化的背景下,非证券类股权投资(如私募股权、创投等)作为另类资产,可分散风险并获取长期超额收益。当前一级市场估值随二级市场调整而回归理性,为长期资金提供了较好的介入时机。建议关注科技创新、医疗健康、消费升级等赛道的优质项目,注重企业基本面和现金流,通过专业管理人进行布局,并合理控制流动性风险。
五、投资策略
A股和港股估值处于历史相对低位,具备中期配置价值;美股估值偏高,需精选个股;非证券类股权投资可作为组合的补充,提升长期回报。建议投资者根据自身风险承受能力,均衡配置,把握估值修复与成长性机会,同时保持对宏观政策和市场情绪的敏感度。
如若转载,请注明出处:http://www.xiangyinfund.com/product/59.html
更新时间:2026-11-21 15:18:27